




什么激光投影企业最多
 379人看过
.webp)
激光投影市场格局分析:哪些企业占据主导地位?
引言
激光投影技术作为显示行业的核心技术之一,凭借高亮度、长寿命和低维护成本等优势,在教育、医疗、企业会议、数字标牌及家庭娱乐等领域迅速崛起。随着市场需求的扩大和技术的成熟,全球激光投影市场呈现出高度竞争的态势。本文将从市场规模、技术发展路径、主要企业分布及竞争格局等方面展开分析,并通过数据表格呈现核心企业的市场份额与技术特点。
一、激光投影市场发展现状
1.1 全球市场规模
根据IDC 2023年发布的《全球投影市场报告》,2022年全球激光投影市场规模达到18.7亿美元,同比增长12.3%。其中,中国和北美市场增速最快(分别达18%和15%),主要得益于教育信息化建设、远程医疗需求增长以及企业数字化转型的推动。
1.2 技术发展路径
激光投影技术的核心在于激光光源替代传统灯泡(如氙灯或UHP灯),其优势包括:
目前主流技术路线分为:单色激光(成本低但色彩单一)、RGB三色激光(色彩丰富但成本较高)以及DLP+激光(结合数字光处理技术)。
二、全球激光投影企业分布与竞争格局
2.1 主要企业分类
激光投影企业可分为三类:
2.2 市场份额排名(2023年数据)
根据奥维云网(AVC)统计,2023年全球激光投影市场前五名企业及其市场份额如下:
| 排名 | 企业名称 | 市场份额 | 主要产品类型 | 技术特点 |
| 1 | EPSON(爱普生) | 32% | 商用/教育/家庭 | RGB三色激光+DLP技术 |
| 2 | Barco(巴可) | 25% | 高端商用/医疗 | 激光光源+4K分辨率 |
| 3 | Sony(索尼) | 18% | 家庭/专业影院 | 激光光源+HDR支持 |
| 4 | BenQ(明基) | 12% | 教育/会议/家用 | 单色激光+智能互联功能 |
| 5 | Optoma(光峰科技) | 9% | 家庭/商业 | 激光光源+高对比度 |
> 注:Optoma为光峰科技旗下品牌,在中国市场占有率显著;其他企业如ViewSonic(优派)、Vivitek(明基)等也占据一定份额。
2.3 区域市场差异
三、核心企业的技术与市场策略分析
3.1 EPSON:技术全面性与生态布局
3.2 Barco:高端商用领域的绝对王者
3.3 光峰科技:中国市场的“黑马”
3.4 BenQ与ViewSonic:差异化竞争
四、行业竞争格局与未来趋势
4.1 市场集中度分析
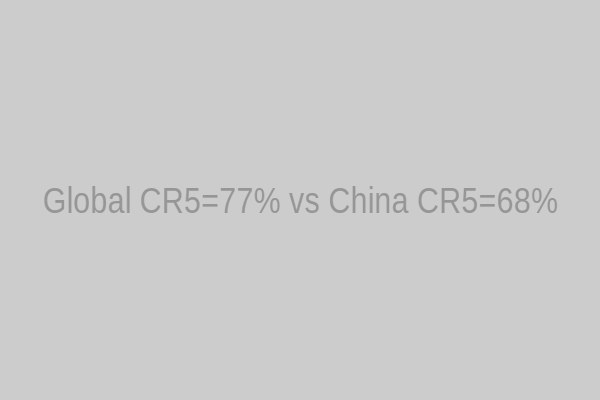
从CR5(前五大企业市占率)来看:
4.2 技术路线分化趋势
4.3 行业增长驱动因素
五、本文观点
综合分析可知,当前激光投影市场竞争呈现以下特点:
对于消费者而言,在选择激光投影设备时需结合使用场景权衡性能与价格;对于企业而言,则需关注技术迭代趋势及区域市场差异。随着激光光源成本进一步下降和技术门槛降低,预计到2025年全球市场规模将突破25亿美元,并形成“国际品牌+本土创新”双轮驱动的竞争格局。
 236人看过
 132人看过
 127人看过
.webp) 380人看过